Last Updated on 2 hours ago
Thank you for reading this post, don't forget to subscribe!पैसे का पेड़: स्मार्ट निवेश और पावर ऑफ कंपाउंडिंग की प्रेरणादायक कहानी
Smart Investment Story in Hindi | Power of Compounding | Money Management | Financial Wisdom
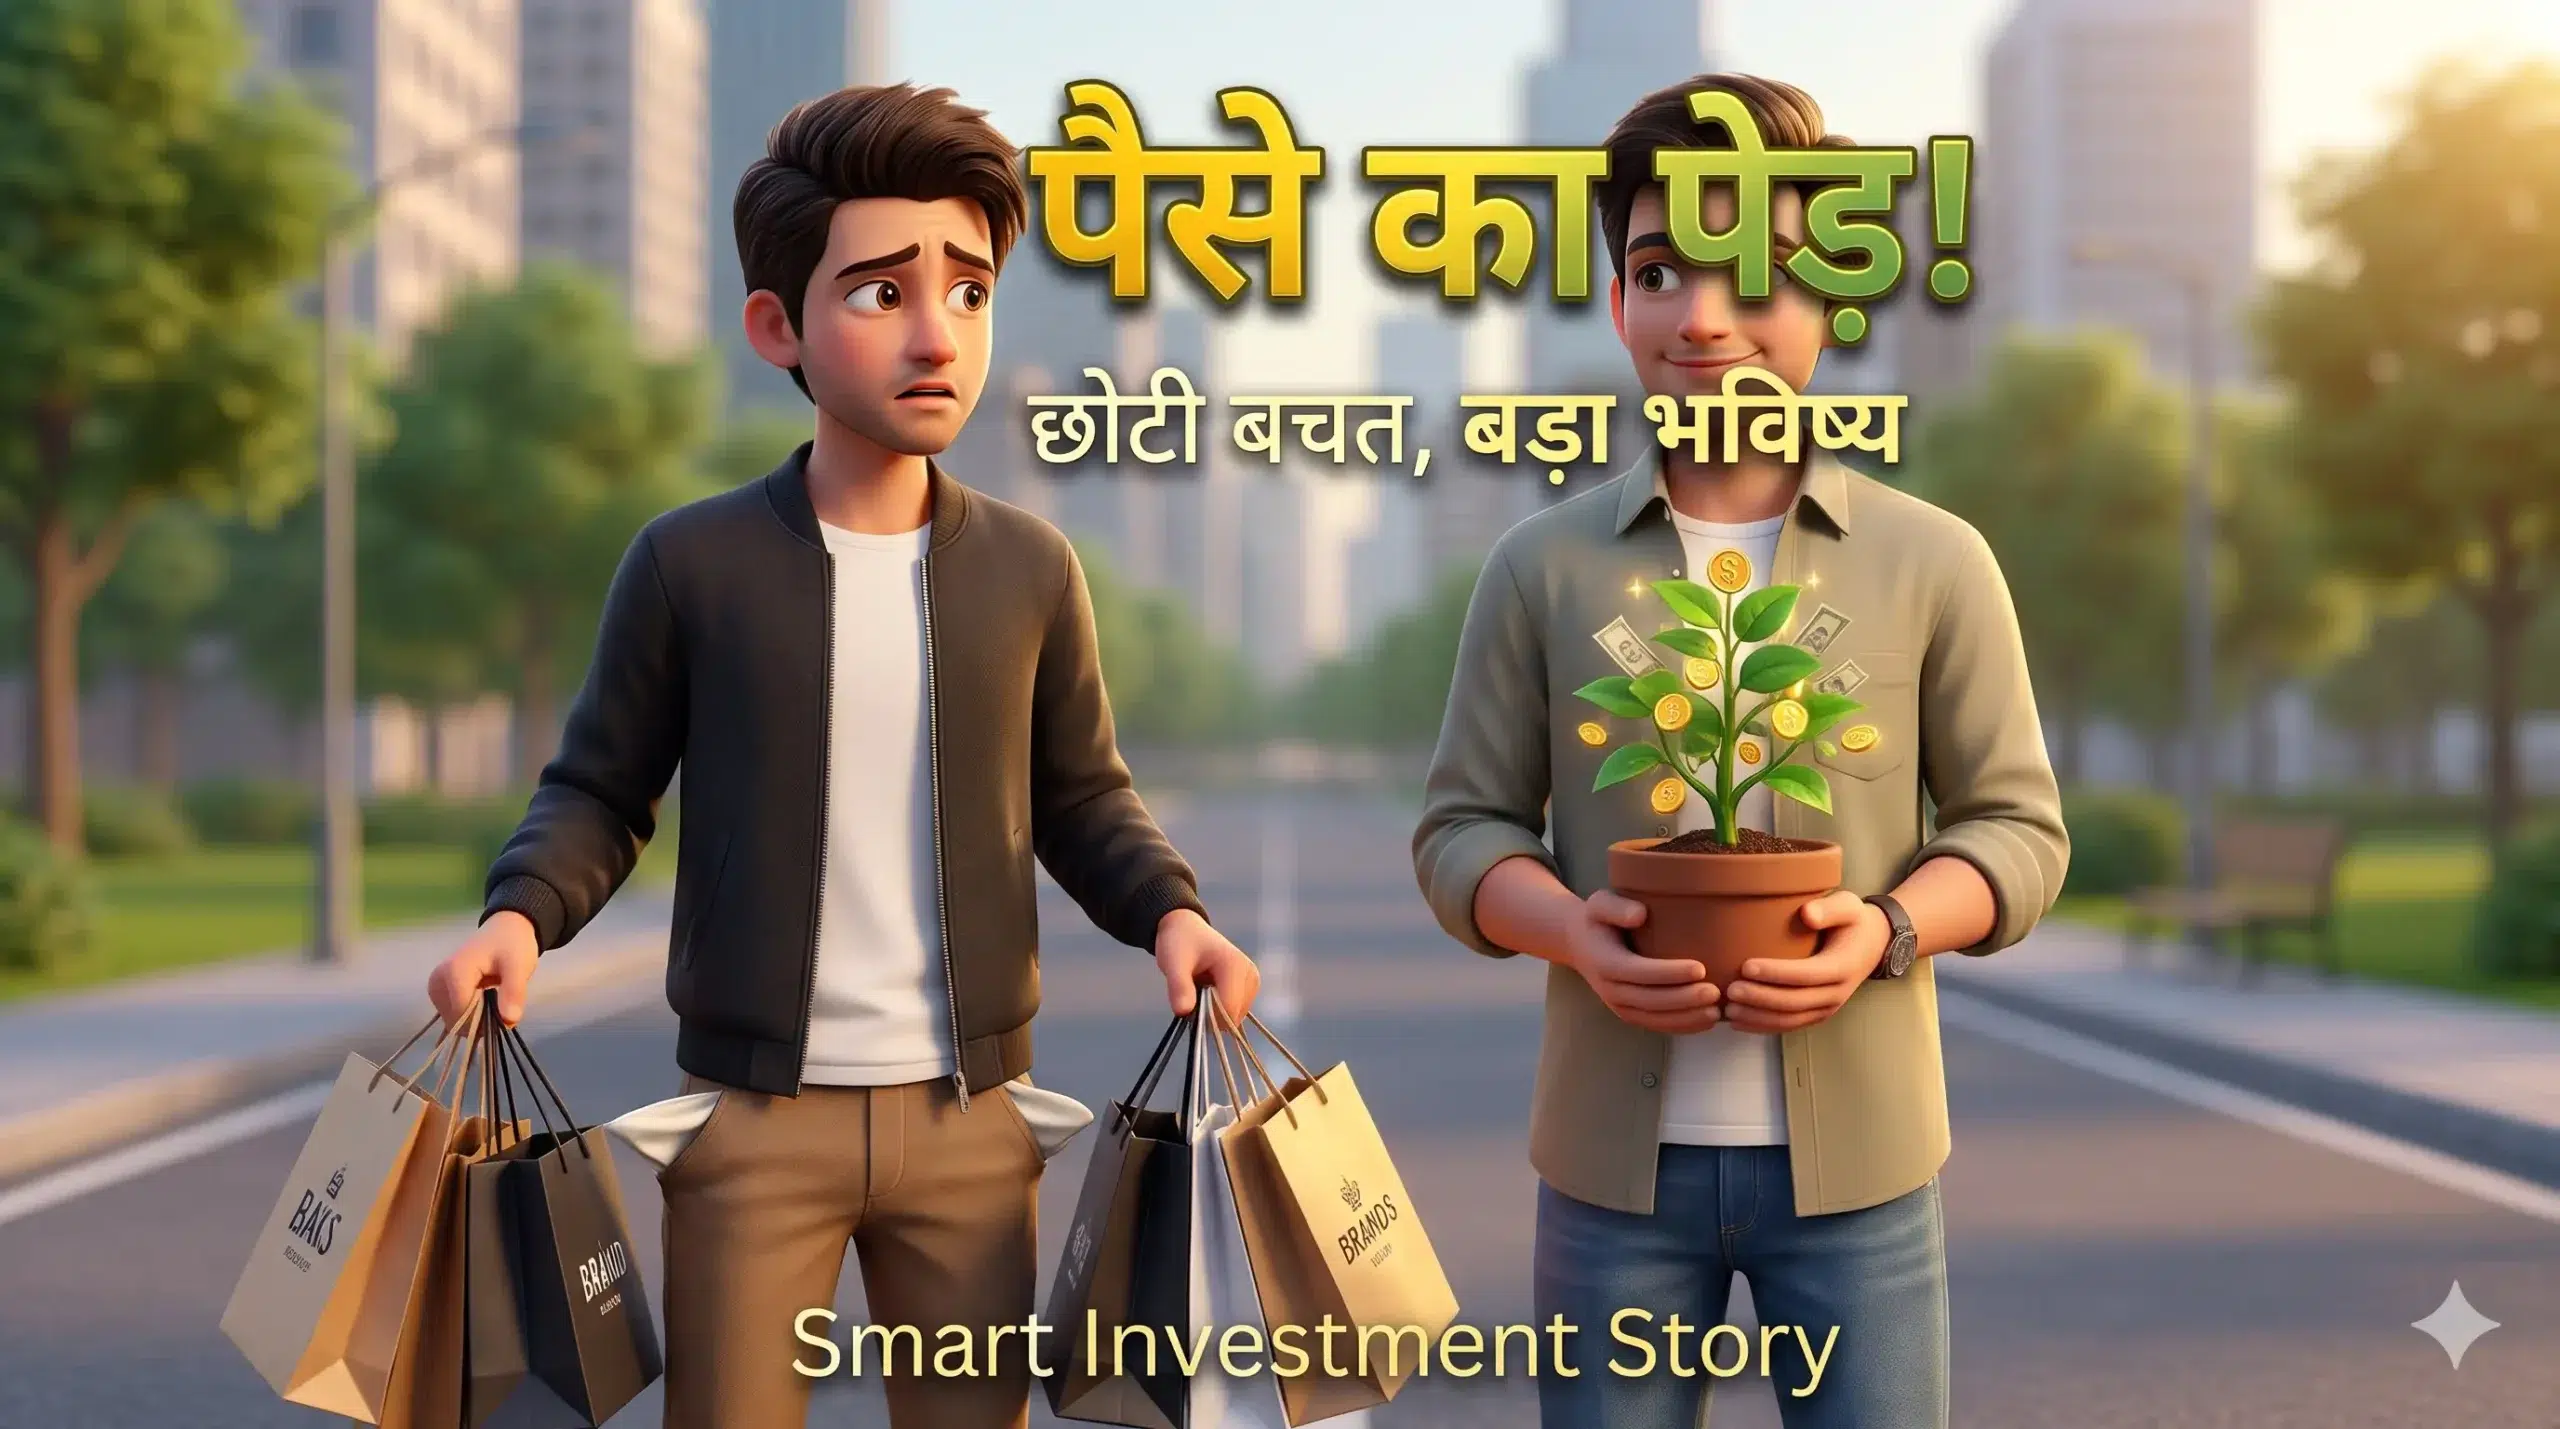
क्या आपने कभी सोचा है कि कुछ लोग सामान्य सैलरी मिलने के बावजूद धीरे-धीरे अपनी आर्थिक स्थिति मजबूत बना लेते हैं, जबकि कुछ लोग अच्छी कमाई करने के बाद भी हमेशा पैसों की कमी से परेशान रहते हैं?
इसका एक बड़ा कारण है पैसों को कमाने, बचाने और निवेश करने का तरीका।
आज के समय में हर व्यक्ति अच्छी जिंदगी जीना चाहता है। कोई अपना घर खरीदना चाहता है, कोई बच्चों की पढ़ाई के लिए पैसा जमा करना चाहता है, तो कोई भविष्य में आर्थिक रूप से स्वतंत्र होना चाहता है।
लेकिन इन सभी सपनों को पूरा करने के लिए केवल अच्छी नौकरी या ज्यादा सैलरी पर्याप्त नहीं होती। इसके लिए सही Money Management, Smart Saving और Financial Planning भी जरूरी है।
आज हम दो दोस्तों राहुल और अमित की एक दिलचस्प कहानी पढ़ेंगे। दोनों की सैलरी बराबर थी, लेकिन पैसों को लेकर उनकी सोच बिल्कुल अलग थी। एक दोस्त अपनी कमाई खर्च करता रहा, जबकि दूसरे ने छोटी-छोटी बचत से अपने भविष्य की मजबूत नींव रखी।
इस Smart Investment Story in Hindi कहानी में आप जानेंगे कि Power of Compounding कैसे काम करता है, Smart Investment क्यों जरूरी है और छोटी बचत लंबे समय में बड़ा अंतर कैसे पैदा कर सकती है।
Paise Ka Ped: Smart Investment Story In Hindi
दो दोस्तों की कहानी: एक जैसी सैलरी, लेकिन अलग सोच
एक छोटे से शहर में राहुल और अमित नाम के दो दोस्त रहते थे। दोनों ने एक ही कॉलेज से पढ़ाई पूरी की थी और कुछ समय बाद एक निजी कंपनी में नौकरी करने लगे।
दोनों की शुरुआती मासिक सैलरी ₹30,000 थी।
शुरुआत में दोनों की जिंदगी लगभग एक जैसी थी। दोनों किराए के मकान में रहते थे, ऑफिस जाते थे और महीने के अंत में अपनी सैलरी का इंतजार करते थे।
लेकिन कुछ ही महीनों में दोनों की आदतों में अंतर दिखाई देने लगा।
राहुल की सोच: कमाओ और खर्च करो
राहुल को नई-नई चीजें खरीदने का बहुत शौक था।
सैलरी आते ही वह नया मोबाइल खरीदने, महंगे कपड़े पहनने, दोस्तों के साथ घूमने और रेस्टोरेंट में खाना खाने पर पैसे खर्च कर देता था।
अगर उसका कोई दोस्त नया स्मार्टफोन खरीदता, तो राहुल उससे बेहतर फोन खरीदने की कोशिश करता।
वह अक्सर कहता था:
“पैसा कमाने के लिए ही तो नौकरी करते हैं। जिंदगी आज है, कल किसने देखा है? इसलिए पैसे बचाने के बजाय जिंदगी का मजा लेना चाहिए।”
धीरे-धीरे राहुल के खर्च बढ़ते गए। उसने महंगे सामान खरीदने के लिए EMI भी शुरू कर दी।
महीने की शुरुआत में उसके पास पैसे होते थे, लेकिन महीने के आखिरी दिनों में उसे अपनी जरूरतें पूरी करने के लिए दोस्तों से उधार लेना पड़ता था।
उसने कभी अपने भविष्य के बारे में गंभीरता से नहीं सोचा।
उसे लगता था कि जब सैलरी बढ़ेगी, तब वह बचत करना शुरू कर देगा।
लेकिन उसे यह नहीं पता था कि बढ़ती सैलरी के साथ उसके खर्च भी बढ़ते जा रहे थे।
अमित की सोच: पहले बचत, फिर खर्च
दूसरी तरफ अमित की सोच राहुल से बिल्कुल अलग थी।
अमित भी अच्छी जिंदगी जीना चाहता था। उसे भी नए कपड़े खरीदना, घूमना और अपने परिवार की जरूरतें पूरी करना पसंद था।
लेकिन उसने अपनी कमाई का एक बजट बनाया।
उसने अपनी ₹30,000 की मासिक सैलरी को इस प्रकार बांटा:
| खर्च का प्रकार | मासिक राशि |
|---|---|
| घर और जरूरी खर्च | ₹15,000 |
| व्यक्तिगत खर्च | ₹5,000 |
| बचत और निवेश | ₹5,000 |
| अन्य जरूरतें | ₹5,000 |
| कुल | ₹30,000 |
अमित ने तय किया कि वह हर महीने सबसे पहले ₹5,000 अलग करेगा और बाकी पैसों से अपने खर्च पूरे करेगा।
उसने बैंक सेविंग अकाउंट, Fixed Deposit, PPF और Mutual Funds जैसे निवेश विकल्पों के बारे में जानकारी जुटानी शुरू की।
वह समझना चाहता था कि कौन-सा विकल्प किस उद्देश्य के लिए उपयोगी है और किसमें कितना जोखिम हो सकता है।
अमित का मानना था:
“अमीर बनने के लिए केवल ज्यादा पैसा कमाना जरूरी नहीं है। जरूरी यह भी है कि हम अपने कमाए हुए पैसे को समझदारी से संभालें।”
10 साल बाद दोनों दोस्तों की जिंदगी बदल गई
समय बीतता गया। राहुल और अमित दोनों की सैलरी बढ़ती रही।
लेकिन उनकी पुरानी आदतें नहीं बदलीं।
राहुल की सैलरी बढ़ी तो उसके खर्च भी बढ़ गए। उसने नई बाइक खरीदी, महंगा मोबाइल लिया और कई EMI शुरू कर दीं।
उसके पास अच्छी चीजें तो थीं, लेकिन बचत बहुत कम थी।
दूसरी तरफ अमित ने अपनी बचत और निवेश की आदत जारी रखी।
जैसे-जैसे उसकी सैलरी बढ़ी, उसने अपनी बचत भी बढ़ाई। उसने इमरजेंसी फंड बनाया और अपने भविष्य के लक्ष्यों के अनुसार निवेश करना जारी रखा।
एक दिन दोनों दोस्त कई साल बाद मिले।
राहुल ने देखा कि अमित के पास अपनी आर्थिक जरूरतों को पूरा करने के लिए अच्छी बचत और निवेश मौजूद है।
उसने हैरानी से पूछा:
“अमित, हमारी नौकरी एक जैसी थी और शुरुआती सैलरी भी बराबर थी। फिर तुमने अपने भविष्य के लिए इतना अच्छा फंड कैसे बनाया?”
अमित मुस्कुराया और बोला:
“दोस्त, मैंने कोई जादू नहीं किया। मैंने सिर्फ अपनी कमाई का एक हिस्सा अपने भविष्य के लिए बचाना शुरू किया था। मैंने अपने पैसों को अपने लिए काम करना सिखाया।”
राहुल ने पूछा:
“लेकिन केवल ₹5,000 हर महीने बचाने से इतना बड़ा अंतर कैसे आ गया?”
अमित ने उसे कंपाउंडिंग की ताकत समझाई।
Power of Compounding क्या है? पैसे से पैसा कैसे बनता है?
Power of Compounding यानी चक्रवृद्धि ब्याज की शक्ति।
यह ऐसी प्रक्रिया है जिसमें आपके शुरुआती निवेश पर मिलने वाला रिटर्न आगे चलकर खुद भी रिटर्न कमाने की क्षमता रखता है।
आसान भाषा में समझें तो जब आप अपने निवेश से मिलने वाले रिटर्न को निकालने के बजाय निवेश में बनाए रखते हैं, तो समय के साथ आपके पैसे की वृद्धि तेज हो सकती है।
इसी वजह से लंबे समय तक निवेश और धैर्य को कंपाउंडिंग में महत्वपूर्ण माना जाता है।
कंपाउंडिंग का एक आसान उदाहरण
मान लीजिए आपने ₹10,000 निवेश किए और आपको उदाहरण के लिए 10% वार्षिक रिटर्न मिला।
| साल | निवेश की अनुमानित राशि |
|---|---|
| शुरुआत | ₹10,000 |
| पहला साल | ₹11,000 |
| दूसरा साल | ₹12,100 |
| तीसरा साल | ₹13,310 |
| चौथा साल | ₹14,641 |
| पांचवां साल | ₹16,105 |
आप देख सकते हैं कि हर साल मिलने वाला रिटर्न बढ़ता जाता है, क्योंकि अब रिटर्न की गणना बढ़ी हुई राशि पर होती है।
यही कंपाउंडिंग की वास्तविक शक्ति है।
₹1,000 की मासिक SIP से कितना फंड बन सकता है?
अब एक और उदाहरण समझिए।
मान लीजिए कोई व्यक्ति हर महीने ₹1,000 की SIP करता है और लंबे समय तक निवेश जारी रखता है।
यदि उदाहरण के लिए 10% वार्षिक रिटर्न की धारणा रखी जाए, तो अनुमानित परिणाम इस प्रकार हो सकते हैं:
| निवेश की अवधि | कुल निवेश | अनुमानित वैल्यू |
|---|---|---|
| 5 साल | ₹60,000 | ₹77,000 |
| 10 साल | ₹1,20,000 | ₹2.05 लाख |
| 15 साल | ₹1,80,000 | ₹4.14 लाख |
| 20 साल | ₹2,40,000 | ₹7.59 लाख |
ये आंकड़े मासिक निवेश और मासिक कंपाउंडिंग की अनुमानित गणना पर आधारित हैं। वास्तविक Mutual Fund रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।
महत्वपूर्ण बात: SIP केवल निवेश करने का तरीका है, रिटर्न की गारंटी नहीं। म्यूचुअल फंड में बाजार जोखिम होता है।
Asset vs Liability: अमीर सोच और गरीब सोच में अंतर
अमित ने राहुल को एक और महत्वपूर्ण बात समझाई।
उसने कहा कि हर महंगी चीज आपको आर्थिक रूप से मजबूत नहीं बनाती। कुछ चीजें आपकी जेब से लगातार पैसा निकालती हैं, जबकि कुछ संपत्तियां भविष्य में आय या आर्थिक लाभ दे सकती हैं।
इन्हें सामान्य रूप से Asset और Liability के अंतर से समझा जा सकता है।
Asset क्या होता है?
ऐसी संपत्ति या निवेश जो आय पैदा करने में मदद करे या भविष्य में आर्थिक मूल्य रखे, उसे Asset कहा जा सकता है।
उदाहरण:
- किराया देने वाली संपत्ति
- बैंक FD से मिलने वाला ब्याज
- आय देने वाले व्यवसाय में निवेश
- लंबी अवधि के लिए रखे गए उपयुक्त निवेश
- ब्याज या लाभांश देने वाले कुछ वित्तीय साधन
Liability क्या होती है?
Liability का अर्थ आर्थिक देनदारी से है। जैसे:
- पर्सनल लोन
- क्रेडिट कार्ड का बकाया
- बाइक या कार की EMI
- अन्य कर्ज और भुगतान की जिम्मेदारियां
ध्यान रखें, हर लोन हमेशा गलत नहीं होता और हर Asset हमेशा लाभदायक नहीं होता। किसी संपत्ति की वास्तविक आर्थिक स्थिति समझने के लिए उसकी लागत, आय, रखरखाव, कर्ज और जोखिम भी देखना चाहिए।
राहुल ने पहली बार समझा कि केवल महंगा सामान खरीदने से कोई व्यक्ति आर्थिक रूप से अमीर नहीं बनता।
Smart Money Management के 7 नियम
अमित ने राहुल को बताया कि आर्थिक रूप से मजबूत बनने के लिए कुछ छोटी आदतें अपनानी चाहिए।
1. अपनी आय और खर्च का बजट बनाएं
सबसे पहले अपनी मासिक आय और खर्चों की सूची बनाएं।
यह पता लगाएं कि पैसा कहां खर्च हो रहा है। इससे गैर-जरूरी खर्च पहचानने और कम करने में मदद मिलेगी।
2. सैलरी मिलते ही बचत करें
महीने के आखिर में बचे हुए पैसों को बचाने की योजना न बनाएं।
सैलरी आते ही अपनी क्षमता के अनुसार बचत का हिस्सा अलग कर दें।
3. Emergency Fund तैयार करें
जीवन में अचानक नौकरी जाने, मेडिकल खर्च या अन्य जरूरी परिस्थितियों का सामना करना पड़ सकता है।
इसलिए कुछ महीनों के आवश्यक खर्च के बराबर Emergency Fund बनाने का लक्ष्य रखें।
इस पैसे को ऐसी जगह रखें जहां जरूरत पड़ने पर इसे आसानी से इस्तेमाल किया जा सके।
4. कर्ज और EMI पर नियंत्रण रखें
केवल दिखावे के लिए महंगे मोबाइल, कपड़े या अन्य सामान खरीदने के लिए अनावश्यक कर्ज न लें।
क्रेडिट कार्ड का भुगतान समय पर करें और ब्याज की लागत को समझें।
5. निवेश करने से पहले जानकारी प्राप्त करें
बिना जानकारी के किसी योजना में पैसा लगाना जोखिम भरा हो सकता है।
निवेश करने से पहले उसकी अवधि, जोखिम, फीस, टैक्स और पैसे निकालने की शर्तों को समझें।
6. एक से अधिक निवेश विकल्पों को समझें
अपनी जरूरतों और जोखिम उठाने की क्षमता के अनुसार अलग-अलग विकल्पों की जानकारी लें।
कुछ सामान्य विकल्प हैं:
- Savings Account
- Fixed Deposit (FD)
- Recurring Deposit (RD)
- Public Provident Fund (PPF)
- National Pension System (NPS)
- Mutual Funds
- Equity Investments
हर विकल्प के अपने फायदे, सीमाएं और जोखिम हैं।
7. लंबे समय के वित्तीय लक्ष्य बनाएं
सिर्फ पैसा बचाना ही पर्याप्त नहीं है।
आपको यह भी तय करना चाहिए कि आप किस उद्देश्य के लिए पैसा जमा कर रहे हैं।
उदाहरण के लिए:
- बच्चों की शिक्षा
- घर खरीदना
- रिटायरमेंट प्लानिंग
- परिवार की आर्थिक सुरक्षा
- भविष्य के बड़े खर्च
स्पष्ट लक्ष्य होने से निवेश की योजना बनाना आसान हो जाता है।
भारत में Smart Saving और Investment के लोकप्रिय विकल्प
राहुल ने अमित से पूछा कि भारत में आम आदमी अपनी बचत कहां रख सकता है।
अमित ने उसे बताया कि हर निवेश विकल्प का उद्देश्य अलग होता है।
| निवेश विकल्प | मुख्य उद्देश्य | जोखिम की प्रकृति |
|---|---|---|
| Savings Account | रोजमर्रा की बचत | कम |
| Fixed Deposit | निर्धारित अवधि की बचत | सामान्यतः कम |
| Recurring Deposit | नियमित मासिक बचत | सामान्यतः कम |
| PPF | लंबी अवधि की बचत | सरकारी योजना के नियम लागू |
| NPS | रिटायरमेंट प्लानिंग | बाजार से जुड़ा जोखिम |
| Mutual Funds | अलग-अलग वित्तीय लक्ष्यों के लिए निवेश | फंड के अनुसार अलग |
| Equity | लंबी अवधि में पूंजी वृद्धि का प्रयास | अधिक बाजार जोखिम |
निवेश करने से पहले संबंधित संस्था की वर्तमान शर्तें, ब्याज दरें, लॉक-इन अवधि और टैक्स नियम जरूर जांचें।
Passive Income क्या होती है और यह क्यों जरूरी है?
Passive Income का अर्थ ऐसी आय से है जो किसी संपत्ति, निवेश या व्यवस्था से नियमित रूप से मिल सकती है, जिसमें हर बार सीधे उतना ही समय देकर काम करना जरूरी नहीं होता।
इसके कुछ उदाहरण हैं:
- किराये से मिलने वाली आय
- बैंक FD से ब्याज
- कुछ निवेशों से मिलने वाला लाभांश
- किसी डिजिटल प्रोडक्ट से मिलने वाली रॉयल्टी
- पहले से तैयार व्यवसायिक व्यवस्था से मिलने वाली आय
हालांकि Passive Income हमेशा पूरी तरह बिना मेहनत की आय नहीं होती। इसके लिए शुरुआत में पूंजी, समय, मेहनत और प्रबंधन की जरूरत हो सकती है।
वित्तीय योजना बनाते समय केवल Passive Income पर निर्भर रहने के बजाय अपनी आय, बचत और खर्चों का संतुलन बनाना जरूरी है।
आज से Financial Planning कैसे शुरू करें?
अगर आप भी राहुल की तरह अपनी आर्थिक आदतों में सुधार करना चाहते हैं, तो इन पांच चरणों से शुरुआत कर सकते हैं।
Step 1: अपनी कुल मासिक आय लिखें।
Step 2: घर, भोजन, यात्रा और अन्य जरूरी खर्चों की सूची बनाएं।
Step 3: अपनी क्षमता के अनुसार नियमित बचत का लक्ष्य निर्धारित करें।
Step 4: पहले Emergency Fund तैयार करने पर ध्यान दें।
Step 5: अपने वित्तीय लक्ष्यों और जोखिम क्षमता के अनुसार उपयुक्त निवेश विकल्पों की जानकारी लेकर योजना बनाएं।
याद रखें, शुरुआत में छोटी बचत करना भी बड़ी उपलब्धि है। जरूरी है कि आप नियमित रूप से सही वित्तीय आदतें अपनाएं।
कहानी से मिलने वाली 10 महत्वपूर्ण सीख (Moral of the Story)
राहुल और अमित की कहानी हमें जीवन और पैसों से जुड़ी कई महत्वपूर्ण बातें सिखाती है।
- ज्यादा सैलरी होने से कोई व्यक्ति अपने आप अमीर नहीं बनता।
- पैसे की बचत करना आर्थिक सुरक्षा की पहली सीढ़ी है।
- नियमित निवेश लंबे समय में मददगार हो सकता है।
- Power of Compounding का लाभ समय के साथ बढ़ सकता है।
- बिना जरूरत कर्ज लेना आर्थिक परेशानी बढ़ा सकता है।
- दिखावे के बजाय जरूरतों को प्राथमिकता देनी चाहिए।
- Emergency Fund हर परिवार के लिए उपयोगी है।
- Smart Investment से वित्तीय लक्ष्यों की योजना बनाई जा सकती है।
- Financial Freedom के लिए धैर्य और अनुशासन जरूरी हैं।
- पैसे को समझदारी से संभालना भी एक महत्वपूर्ण जीवन कौशल है।
निष्कर्ष: छोटी बचत से शुरू होता है बड़ा बदलाव
राहुल और अमित की कहानी का अंत एक महत्वपूर्ण सीख के साथ होता है।
दोनों दोस्तों ने एक ही कंपनी में काम किया, लगभग बराबर सैलरी पाई और एक जैसा जीवन शुरू किया। लेकिन एक ने अपनी कमाई का बड़ा हिस्सा खर्च कर दिया, जबकि दूसरे ने बचत और निवेश को अपनी आदत बना लिया।
समय के साथ उनकी आर्थिक स्थिति में अंतर दिखाई देने लगा।
इस कहानी से हमें यह समझना चाहिए कि आर्थिक सफलता केवल इस बात पर निर्भर नहीं करती कि हम कितना कमाते हैं। यह भी महत्वपूर्ण है कि हम कितना बचाते हैं, कहां खर्च करते हैं और अपने भविष्य की योजना कैसे बनाते हैं।
याद रखिए, पैसे का पेड़ एक दिन में नहीं उगता। उसे नियमित बचत, समझदारी, धैर्य और समय की जरूरत होती है।
आज से ही अपनी छोटी बचत की शुरुआत करें। हो सकता है कि यही छोटी आदत भविष्य में आपके बड़े सपनों को पूरा करने में मदद करे।
Frequently Asked Questions (FAQs)
1. Power of Compounding क्या है?
Power of Compounding एक ऐसी प्रक्रिया है जिसमें आपके निवेश पर मिलने वाला रिटर्न भी आगे रिटर्न कमाने लगता है। लंबे समय तक निवेश बनाए रखने पर इसका प्रभाव बढ़ सकता है।
2. कम सैलरी में पैसे कैसे बचाएं?
अपनी मासिक आय का बजट बनाएं, गैर-जरूरी खर्चों को कम करें और सैलरी मिलने के तुरंत बाद अपनी क्षमता के अनुसार कुछ पैसा बचत के लिए अलग रखें।
3. Smart Investment की शुरुआत कैसे करें?
सबसे पहले अपने वित्तीय लक्ष्य, निवेश की अवधि और जोखिम उठाने की क्षमता को समझें। इसके बाद FD, PPF, NPS और Mutual Funds जैसे विकल्पों की तुलना करें।
4. SIP क्या है और इसमें निवेश कैसे होता है?
SIP यानी Systematic Investment Plan म्यूचुअल फंड में नियमित अंतराल पर निश्चित राशि निवेश करने का तरीका है। इसमें निवेश बाजार के जोखिम के अधीन होता है और रिटर्न की गारंटी नहीं होती।
5. क्या ₹500 से निवेश शुरू किया जा सकता है?
कुछ म्यूचुअल फंड योजनाओं में ₹500 से SIP की सुविधा उपलब्ध हो सकती है। न्यूनतम राशि संबंधित योजना और AMC की शर्तों पर निर्भर करती है।
6. Financial Freedom का क्या मतलब है?
Financial Freedom का अर्थ ऐसी आर्थिक स्थिति बनाना है जिसमें आपकी बचत, निवेश और आय के स्रोत आपके जरूरी खर्चों तथा जीवन के लक्ष्यों को पूरा करने में मदद करें।
7. Emergency Fund कितना होना चाहिए?
एक सामान्य शुरुआती लक्ष्य 3 से 6 महीनों के आवश्यक खर्चों के बराबर Emergency Fund बनाना हो सकता है। नौकरी की स्थिरता, परिवार की जिम्मेदारियों और अन्य परिस्थितियों के अनुसार इसकी जरूरत बदल सकती है।
8. क्या Mutual Funds में निवेश सुरक्षित है?
Mutual Funds बाजार से जुड़े होते हैं और इनमें नुकसान की संभावना रहती है। निवेश से पहले Riskometer, Scheme Information Document और संबंधित जोखिमों को समझना चाहिए।
9. Asset और Liability में क्या अंतर है?
Asset ऐसी संपत्ति या निवेश है जो आर्थिक मूल्य या आय पैदा करने में मदद कर सकता है। Liability आर्थिक देनदारी होती है, जैसे लोन और अन्य बकाया भुगतान।
10. पैसे बचाने की सबसे अच्छी आदत कौन-सी है?
अपनी आय का बजट बनाना, नियमित बचत करना, अनावश्यक कर्ज से बचना और वित्तीय लक्ष्यों के अनुसार निवेश करना अच्छी Money Management आदतें हैं।
Financial Disclaimer: यह लेख केवल वित्तीय शिक्षा और सामान्य जागरूकता के उद्देश्य से लिखा गया है। कहानी के पात्र और घटनाएं काल्पनिक हैं। इसमें दिए गए रिटर्न के आंकड़े केवल उदाहरण हैं, वास्तविक रिटर्न की गारंटी नहीं। निवेश करने से पहले अपनी वित्तीय स्थिति, जोखिम क्षमता और संबंधित योजना की शर्तों का मूल्यांकन करें। जरूरत पड़ने पर SEBI-registered investment adviser से सलाह लें।
Share this:

Discover more from Moral Story 2.0
Subscribe to get the latest posts sent to your email.
You must be logged in to post a comment.